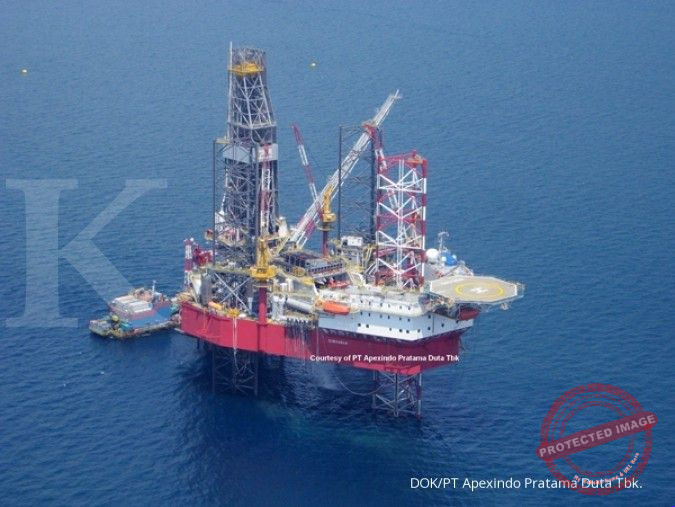

PT Apexindo Pratama Duta Tbk (APEX) berencana menerbitkan 218.090.317 saham biasa Seri B melalui penambahan modal tanpa hak memesan efek terlebih dahulu atau private placement. Langkah korporasi ini ditempuh guna menyelesaikan kewajiban utang perseroan kepada kreditur sindikasi luar negeri yang telah melampaui tenggat pembayaran.
Dalam keterbukaan informasi kepada regulator pasar modal pada Rabu (23/9/2026), emiten jasa pengeboran minyak dan gas bumi ini menetapkan harga pelaksanaan sekaligus nilai nominal sebesar Rp325 per saham. Total nilai dari penerbitan saham baru tersebut mencapai sekitar Rp70,88 miliar.

Skema Restrukturisasi Utang Sindikasi Luar Negeri
Aksi penambahan modal ini secara spesifik dirancang sebagai mekanisme penyelesaian kewajiban keuangan perseroan berdasarkan Perjanjian Fasilitas 2022. Berdasarkan perjanjian tersebut, perseroan semestinya melunasi seluruh pokok pinjaman beserta bunga selambat-lambatnya pada 18 Mei 2026.
Kondisi likuiditas membuat perseroan menyatakan ketidakmampuan untuk melunasi kewajiban tersebut secara tunai pada tanggal jatuh tempo. Menghadapi situasi tersebut, pihak kreditur sindikasi luar negeri menyepakati skema konversi utang menjadi kepemilikan modal atau debt-to-equity swap.
Seluruh saham baru yang diterbitkan tidak ditawarkan kepada investor umum, melainkan diserahkan langsung kepada para kreditur sindikasi luar negeri. Mekanisme ini memangkas kewajiban perseroan secara langsung tanpa harus menguras likuiditas kas operasional yang sedang berjalan.
Dampak Terhadap Struktur Permodalan dan Kepemilikan Saham
Penerbitan 218,09 juta saham baru tersebut mencakup 5,79 persen dari seluruh modal yang ditempatkan dan disetor penuh setelah transaksi tuntas dilaksanakan. Konsekuensinya, para pemegang saham lama perseroan akan menghadapi dampak dilusi kepemilikan saham dengan proporsi yang sama.
Perseroan juga melakukan penyesuaian anggaran dasar terkait struktur permodalan untuk memfasilitasi penerbitan instrumen pembiayaan ini. Sebelumnya, modal dasar perseroan tercatat terbagi atas 6 miliar saham dengan nilai nominal tunggal Rp500 per saham.
Melalui restrukturisasi ini, struktur saham perseroan ke depan akan memiliki klasifikasi ganda, yakni saham Seri A bernilai nominal Rp500 per unit dan saham Seri B bernilai nominal Rp325 per unit. Manajemen menegaskan bahwa pemegang saham Seri A maupun Seri B memiliki hak suara dan dividen yang setara dan sederajat sesuai regulasi perseroan terbatas.
Implikasi Terhadap Kinerja Keuangan dan Operasional Pengeboran
Langkah restrukturisasi neraca ini ditujukan untuk memperbaiki kesehatan finansial perseroan secara berkelanjutan. Konversi utang menjadi ekuitas akan menekan rasio liabilitas terhadap modal sehingga beban bunga pinjaman pada periode mendatang berkurang secara signifikan.
Pengurangan beban pembiayaan memberikan ruang bernapas bagi arus kas perseroan untuk menopang kebutuhan belanja modal rig pengeboran. Efisiensi tersebut dinilai krusial agar operasional rig darat maupun lepas pantai tetap kompetitif dalam melayani kontrak-kontrak migas jangka panjang.
Perbaikan profil solvabilitas juga meningkatkan kredibilitas perseroan di mata mitra kerja industri energi dan perbankan. Struktur neraca yang lebih ramping memperluas fleksibilitas perseroan saat mengajukan jaminan tender kontrak pengeboran baru di masa mendatang.
Kepatuhan Regulasi dan Agenda Rapat Pemegang Saham
Berdasarkan kalkulasi internal manajemen, total nilai transaksi restrukturisasi ini tidak melampaui batasan 20 persen dari nilai ekuitas perseroan. Hal tersebut menjadikan aksi korporasi ini tidak terkategori sebagai transaksi material sebagaimana diatur dalam Peraturan Otoritas Jasa Keuangan Nomor 17/POJK.04/2020.
Meski bukan transaksi material, perseroan tetap wajib meminta restu pemegang saham untuk penerbitan saham tanpa hak memesan efek terlebih dahulu serta pembentukan saham Seri B baru. Manajemen telah mengagendakan Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) pada 7 Oktober 2026.
Persetujuan kuorum dalam rapat tersebut menjadi syarat penentu agar seluruh tahapan teknis konversi utang dapat dieksekusi secara resmi di Bursa Efek Indonesia. Keterbukaan informasi lanjutan mengenai daftar kreditur penerima saham serta jadwal distribusi efek akan diumumkan setelah izin pemegang saham diperoleh.
Tantangan dan Prospek Industri Penunjang Hulu Migas
Langkah penyehatan neraca yang diambil emiten sejalan dengan dinamika industri jasa penunjang hulu minyak dan gas nasional. Karakteristik bisnis penyewaan rig pengeboran membutuhkan ketahanan modal yang kuat untuk menghadapi fluktuasi tarif sewa harian dan jadwal peremajaan armada.
Sejumlah kontraktor kontrak kerja sama kini menuntut standar keandalan armada dan kepatuhan aspek keselamatan kerja yang semakin ketat. Beban utang lama yang terselesaikan diharapkan mempermudah alokasi dana pemeliharaan rig guna menjaga tingkat utilisasi rig perseroan tetap optimal.
Di tengah upaya peningkatan lifting minyak bumi nasional, ketersediaan rig yang siap beroperasi memiliki peran strategis bagi aktivitas eksplorasi dan eksploitasi. Upaya dekonsentrasi utang menjadi modal dasar bagi perseroan guna mengamankan perpanjangan kontrak kerja sama dengan operator blok migas utama di tanah air.
Pertanyaan Umum
Berapa jumlah saham baru dan harga pelaksanaan private placement APEX?
Perseroan menerbitkan 218.090.317 lembar saham Seri B dengan harga pelaksanaan Rp325 per saham, menghasilkan nilai transaksi sekitar Rp70,88 miliar.
Mengapa APEX memilih skema private placement untuk melunasi utang?
Skema konversi utang menjadi saham disepakati bersama kreditur sindikasi luar negeri karena perseroan tidak mampu melunasi kewajiban pinjaman fasilitas 2022 secara tunai saat jatuh tempo pada 18 Mei 2026.
Bagaimana dampak aksi korporasi ini bagi pemegang saham lama?
Pemegang saham lama akan mengalami dilusi kepemilikan sebesar 5,79 persen, namun aksi ini bertujuan menyehatkan struktur modal serta meringankan beban keuangan perseroan secara jangka panjang.
Sumber: Kontan