
JAKARTA — Skema pinjaman online (pinjol) dengan tenor pendek dan pola pembayaran yang menempatkan beban cicilan relatif besar pada tahap awal, yang dikenal dengan istilah “tadpole”, dinilai perlu mendapat perhatian serius dari regulator dan penyelenggara layanan pinjaman digital.
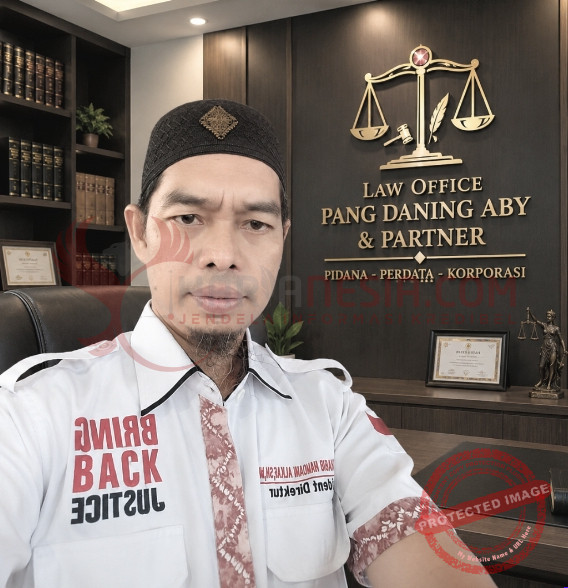
Pakar Hukum Ahli Pidana” Dr. Syarif Hamdani Alkaf. SH.,MH, menilai skema pinjaman dengan karakteristik tersebut perlu dikaji secara komprehensif, terutama dari perspektif perlindungan konsumen, transparansi biaya, kewajaran beban pembayaran serta kepastian informasi yang diterima masyarakat sebelum mengambil pinjaman.


Menurut Dr. Syarif konsumen harus memperoleh informasi yang jelas dan mudah dipahami mengenai seluruh konsekuensi finansial dari pinjaman, mulai dari bunga atau imbal hasil, biaya layanan, tenor, pola angsuran, denda hingga total kewajiban yang harus dibayarkan.
“Jangan sampai konsumen hanya mengetahui berapa dana yang diterima, tetapi tidak memahami secara utuh berapa total kewajiban yang harus dikembalikan, dimana Transparansi harus menjadi prinsip utama dalam setiap layanan pinjaman digital,” ujarnya.
Dr. Syarif menjelaskan” Skema tenor pendek dengan beban pembayaran besar di awal berpotensi memberikan tekanan finansial kepada konsumen apabila tidak disertai informasi yang memadai serta kemampuan pembayaran yang realistis dan menyoroti pentingnya penyampaian informasi mengenai bunga dan seluruh komponen biaya secara terbuka.
Oleh karena itu” Masyarakat harus dapat membedakan secara jelas antara jumlah pokok pinjaman, bunga atau imbal hasil, biaya layanan, denda dan kewajiban lainnya.
Terkait adanya informasi mengenai skema tertentu yang disebut dapat menghasilkan biaya harian sangat tinggi apabila dihitung dengan metode tertentu, Dr. Syarif meminta agar persoalan tersebut dikaji berdasarkan data mekanisme produk serta ketentuan yang berlaku, sehingga masyarakat tidak memperoleh informasi yang tidak proporsional dan menyesatkan.
“Yang harus dikedepankan adalah keterbukaan, terkait berapa pokok pinjamannya, berapa biaya yang dikenakan, berapa total yang harus dikembalikan dan bagaimana konsekuensinya apabila terjadi keterlambatan dan semuanya harus dijelaskan sejak awal,” tegasnya.
Lebih lanjut Dr. Syarif Hamdani Alkaf, mendorong Otoritas Jasa Keuangan (OJK) untuk terus memperkuat pengawasan terhadap industri pinjaman digital, khususnya terhadap pola pemasaran dan penyampaian informasi produk struktur biaya juga mekanisme pembayaran yang berpotensi membebani konsumen.
Ia juga meminta agar terhadap penyelenggara yang terbukti melakukan pelanggaran atau memberikan informasi yang menyesatkan, dilakukan tindakan sesuai dengan ketentuan peraturan perundang-undanga dimana pengawasan harus berjalan beriringan dengan perkembangan industri digital juga Jangan sampai inovasi di sektor keuangan justru mengurangi posisi perlindungan konsumen,” katanya.
Selanjutnya Dr. Syarif menegaskan bahwa keberadaan layanan pinjaman digital tetap memiliki peran dalam memperluas akses masyarakat terhadap pembiayaan, namun perkembangan tersebut harus dibarengi dengan prinsip transparansi, kepatuhan dan kewajaran biaya serta perlindungan konsumen.
“Industri pinjaman digital ini harus tumbuh secara sehat dan bertanggung jawab, konsumen membutuhkan akses pembiayaan, tetapi pada saat yang sama mereka juga berhak mendapatkan perlindungan dan informasi yang transparan,” pungkasnya.
Dengan demikian, evaluasi terhadap skema pinjaman tenor pendek seperti “tadpole” dinilai penting untuk memastikan inovasi layanan keuangan digital tetap berjalan dalam koridor kepastian hukum, tata kelola yang baik, dan kepentingan masyarakat sebagai konsumen.