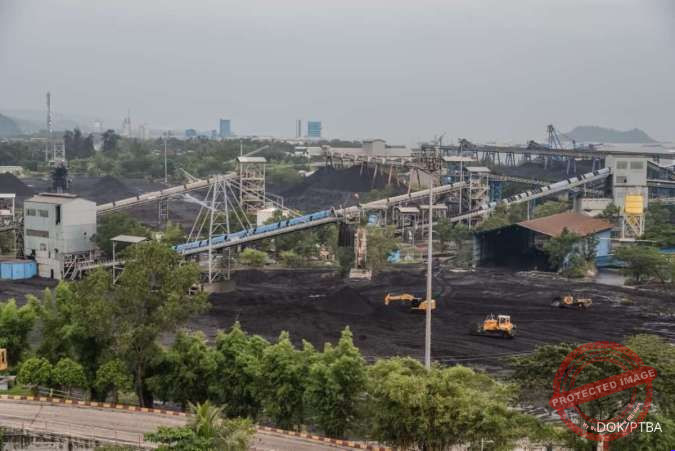

Laba bersih PT Bukit Asam Tbk (PTBA) melonjak 216% secara tahunan menjadi Rp 4,41 triliun sepanjang sembilan bulan pertama 2026. Kendati demikian, lonjakan tersebut belum serta-merta mencerminkan prospek pertumbuhan yang berkelanjutan bagi emiten tambang batubara ini.
Pendorong utama kinerja kuartal III-2026 adalah kenaikan harga jual rata-rata batubara sebesar 18% YoY. Sementara itu, beban pokok pendapatan relatif stabil sehingga margin laba kotor naik menjadi 20,6%, dari 11,4% pada periode yang sama tahun lalu.

Di sisi lain, volume produksi dan penjualan justru melemah. Hingga September 2026, produksi batubara PTBA tercatat 34,4 juta ton atau turun 4% YoY, sedangkan penjualan juga menyusut 4% YoY menjadi 32,2 juta ton.
| Kinerja | 9M-2026 |
|---|---|
| Laba bersih | Rp 4,41 triliun (+216% YoY) |
| Harga jual rata-rata | +18% YoY |
| Margin laba kotor | 20,6% (dari 11,4%) |
| Produksi | 34,4 juta ton (-4% YoY) |
| Penjualan | 32,2 juta ton (-4% YoY) |
Research Analyst Mirae Asset Sekuritas Indonesia Fauzan Luthfi Djamal menilai reli saham PTBA dalam beberapa pekan terakhir banyak ditopang faktor musiman. Karena itu, ia kembali berfokus pada fundamental perusahaan.
“Setelah reli yang didorong oleh faktor musiman yang kuat, seperti El Nino dan ketahanan operasional di Sumatera, kami kembali berfokus pada fundamental. Seiring kembalinya hujan di Kalimantan, premi valuasi PTBA mulai menyusut sehingga aksi ambil untung menjadi langkah yang dapat dipahami,” ujar Fauzan dalam risetnya, Senin (2/11/2026).
— Fauzan Luthfi Djamal, Research Analyst Mirae Asset Sekuritas Indonesia
Dari sisi operasional, Fauzan mencatat volume angkutan kereta api PTBA turun 10% YoY. Ia mempertahankan proyeksi produksi perseroan sepanjang 2026 sebesar 47,1 juta ton, lebih rendah dari target perusahaan 49,5 juta ton.
Kuartal IV-2026 Diperkirakan Lebih Moderat
Fauzan memperkirakan kinerja PTBA pada kuartal IV-2026 akan lebih moderat. Kembalinya musim hujan berpotensi menghambat produksi, sementara kenaikan biaya menjelang akhir tahun juga dapat menekan kinerja perusahaan.
Dengan kondisi tersebut, kuartal III-2026 diperkirakan menjadi periode dengan kinerja terbaik PTBA dalam siklus saat ini. Tekanan pada kuartal terakhir menjadi sinyal bahwa periode puncak sudah terlewati.
Lonjakan laba yang bertumpu pada harga, bukan volume, membuat keberlanjutan kinerja PTBA bergantung pada arah harga batubara dan cuaca di wilayah operasi.
Tantangan Harga Jual Memasuki 2027
Memasuki 2027, prospek kinerja PTBA masih menghadapi tantangan dari sisi harga jual batubara. Fauzan memproyeksikan harga jual rata-rata batubara PTBA turun sekitar 6%, seiring perkiraan penurunan harga acuan batubara ICI-3 menjadi US$ 63 per ton.
Kondisi tersebut berpotensi menekan laba bersih PTBA pada 2027 menjadi Rp 4,82 triliun, atau turun 12% dibandingkan proyeksi 2026 sebesar Rp 5,49 triliun.
Kendati demikian, volume produksi diperkirakan meningkat 5% YoY menjadi 49,5 juta ton. Proyeksi tersebut masih bergantung pada persetujuan Rencana Kerja dan Anggaran Biaya (RKAB) 2027.
Peluang pertumbuhan yang lebih besar baru diperkirakan terlihat pada 2028, seiring peningkatan kapasitas angkutan kereta api melalui jalur Tanjung Enim-Keramasan. Fauzan memperkirakan produksi PTBA dapat tumbuh 7% pada 2028 berkat peningkatan kapasitas jalur tersebut.
Rekomendasi Turun, Target Harga Dipangkas
Terkait prospek saham jangka pendek, Fauzan mengatakan pergerakannya masih akan dipengaruhi kondisi pasar dan ketidakpastian arus dana keluar investor asing.
“Untuk saat ini, kondisi pasar masih menentukan arah pergerakan saham dalam jangka pendek karena ketidakpastian arus dana keluar investor asing masih membayangi. Sementara itu, potensi kenaikan harga saham dan peningkatan valuasi secara berkelanjutan masih membutuhkan konfirmasi pertumbuhan penjualan yang lebih tinggi serta kejelasan RKAB,” jelasnya.
— Fauzan Luthfi Djamal
Selain itu, kebijakan pembagian dividen dengan rasio sekitar 45% disebut belum cukup kuat menjadi penopang daya tarik saham PTBA. Percepatan proyek jalur kereta api maupun hilirisasi juga masih membutuhkan waktu sebelum memberi kontribusi sebagai katalis pertumbuhan.
Atas pertimbangan tersebut, Fauzan menurunkan rekomendasi saham PTBA menjadi sell dari sebelumnya buy. Target harga saham dipangkas menjadi Rp 2.890 per saham dari Rp 3.870 per saham, yang mengindikasikan potensi penurunan sebesar 10,8%.
Adapun risiko kenaikan harga saham antara lain berasal dari musim kemarau yang lebih panjang dan kenaikan harga batubara.
- Laba bersih 9M-2026 Rp 4,41 triliun, naik 216% YoY berkat harga jual rata-rata yang naik 18%.
- Produksi dan penjualan sama-sama turun 4% YoY, sementara angkutan kereta api turun 10% YoY.
- Rekomendasi diturunkan ke sell dengan target harga Rp 2.890 per saham, dari sebelumnya Rp 3.870.
Pertanyaan Umum
Mengapa laba PTBA melonjak meski volume penjualan turun?
Kenaikan laba ditopang harga jual rata-rata batubara yang naik 18% YoY, sementara beban pokok pendapatan relatif stabil. Kombinasi itu mendorong margin laba kotor naik menjadi 20,6% dari 11,4% pada periode yang sama tahun lalu.
Apa yang membuat analis menurunkan rekomendasi saham PTBA?
Fauzan Luthfi Djamal menilai premi valuasi mulai menyusut seiring kembalinya hujan di Kalimantan, sementara pertumbuhan penjualan dan kejelasan RKAB 2027 masih dibutuhkan. Dividen dengan rasio sekitar 45% juga dinilai belum cukup menopang daya tarik saham.
Kapan prospek pertumbuhan PTBA diperkirakan membaik?
Peluang pertumbuhan yang lebih besar diperkirakan baru terlihat pada 2028, seiring peningkatan kapasitas angkutan kereta api melalui jalur Tanjung Enim-Keramasan yang diproyeksikan mendorong pertumbuhan produksi 7%.
Sumber: Kontan