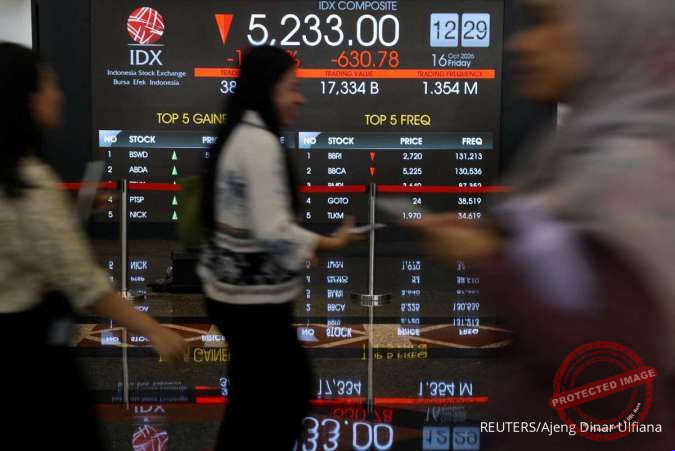

Harianesia JAKARTA. Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) dijadwalkan bertemu dengan Morgan Stanley Capital International (MSCI) pada Senin (19/10/2026) untuk meminta kejelasan mengenai evaluasi reformasi pasar modal Indonesia.
Pertemuan ini berlangsung di tengah berlanjutnya investigasi terhadap sejumlah kasus pelanggaran pasar dan ketidakpastian mengenai kecukupan reformasi yang telah dilakukan.
Analis Mirae Asset Sekuritas, Rully Arya Wibisono, menilai langkah penegakan hukum regulator mulai menunjukkan kemajuan. Namun, tantangan utama pasar modal Indonesia bukan sekadar besarnya sanksi.
Yang lebih menentukan adalah konsistensi penindakan, transparansi kepemilikan saham, serta keberlanjutan reformasi setelah kebijakan pembekuan yang berlaku saat ini dicabut.
Dalam laporan risetnya setelah mengikuti dialog antara OJK, BEI, dan sejumlah pelaku pasar domestik pada 18 Oktober, Rully menyebut masih ada sejumlah kasus yang tengah diselidiki. Di sisi lain, MSCI belum memberikan tanggapan eksplisit mengenai apakah berbagai langkah perbaikan yang telah ditempuh Indonesia sudah memadai.
Medco (MEDC) Akuisisi 10% Blok Kutei, Fitch Proyeksi Leverage Naik 3 Kali
Penegakan hukum telah berjalan, dengan lebih banyak kasus masih dalam penyelidikan, menjadi salah satu kesimpulan utama Mirae Asset dari dialog tersebut.
Sanksi Rp 2,1 Triliun ke Emiten
Salah satu perkembangan penting adalah pengenaan sanksi senilai Rp 2,1 triliun pada 16 Oktober 2026. Menurut Mirae Asset, nilai tersebut menjadi langkah penegakan hukum terbesar sejak pembekuan pada Januari lalu.
Sanksi itu berkaitan dengan manipulasi perdagangan saham DSSA serta pelanggaran alokasi saham dalam penawaran umum perdana atau initial public offering (IPO) yang melibatkan BREN dan CUAN.
Mirae Asset menegaskan bahwa sanksi dijatuhkan kepada pihak-pihak yang bertanggung jawab, bukan kepada perusahaan tercatatnya.
Meski menjadi kemajuan berarti, Rully menilai besarnya denda bukan faktor penentu utama dalam penilaian MSCI. Hal yang lebih penting adalah kemampuan regulator menunjukkan rekam jejak pengawasan hingga penjatuhan sanksi secara konsisten di seluruh pasar, tidak hanya pada saham-saham berkapitalisasi besar.
- Sanksi Rp 2,1 triliun pada 16 Oktober 2026 berkaitan dengan DSSA, BREN, dan CUAN.
- Sanksi dikenakan kepada pihak yang bertanggung jawab, bukan perusahaan tercatat.
- Penindakan konsisten di seluruh pasar dinilai lebih menentukan daripada besarnya denda.
Tiga Aspek yang Jadi Perhatian MSCI
Mirae Asset mengidentifikasi tiga aspek utama yang menjadi perhatian dalam konsultasi MSCI, yakni keterverifikasian kepemilikan saham dan effective free float, penegakan hukum yang bermakna, serta keberlanjutan reformasi setelah pembekuan dicabut.
Menurut Rully, tujuh pertanyaan dalam konsultasi MSCI lebih tepat dipahami sebagai serangkaian pengujian terhadap kualitas reformasi, bukan sekadar pemenuhan ambang batas angka tertentu.
Salah satu perkembangan yang dinilai positif adalah penerapan kerangka High Shareholding Concentration (HSC), yang kini mencakup sekitar 80 saham.
Namun, masih terdapat pekerjaan rumah untuk menjelaskan kesenjangan antara free float yang dilaporkan dan effective free float, yakni saham yang secara efektif tersedia untuk diperdagangkan di pasar.
Penilaian MSCI menentukan posisi Indonesia dalam indeks acuan global yang memengaruhi aliran dana asing ke pasar saham domestik.
Verifikasi kepemilikan manfaat atau beneficial ownership juga menjadi agenda penting berikutnya. Transparansi mengenai siapa pemilik sebenarnya dari suatu saham dinilai krusial untuk memastikan perhitungan saham beredar yang dapat diperdagangkan mencerminkan kondisi pasar secara lebih akurat.
Pertanyaan Umum
Siapa yang bertemu MSCI pada 19 Oktober 2026?
OJK dan BEI dijadwalkan bertemu MSCI pada Senin (19/10/2026) untuk meminta kejelasan mengenai evaluasi reformasi pasar modal Indonesia.
Apa yang menjadi perhatian utama dalam konsultasi MSCI?
Mirae Asset mengidentifikasi tiga aspek: keterverifikasian kepemilikan saham dan effective free float, penegakan hukum yang bermakna, serta keberlanjutan reformasi setelah pembekuan dicabut.
Mengapa besar denda bukan penentu utama?
Rully menilai yang lebih penting adalah rekam jejak pengawasan hingga penjatuhan sanksi secara konsisten di seluruh pasar, tidak hanya pada saham berkapitalisasi besar.
Sumber: Kontan