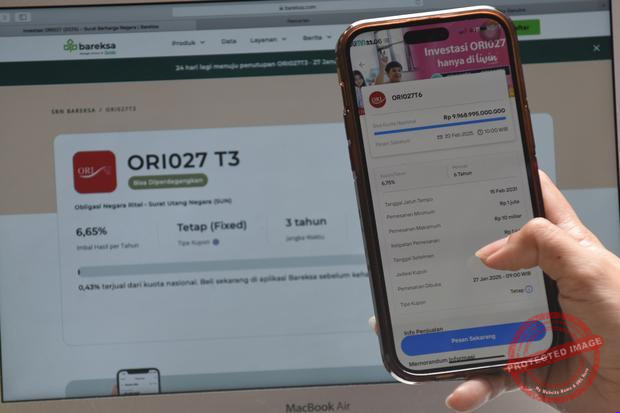

Surat Berharga Negara (SBN) ritel bukan instrumen yang otomatis cocok untuk semua investor pemula. Kesesuaiannya sangat bergantung pada usia, tujuan investasi, dan kemampuan finansial masing-masing orang.
Perencana keuangan Bareyn Mochaddin menegaskan, SBN lebih tepat bagi investor yang mengutamakan keamanan dana dan menginginkan pendapatan rutin, bukan bagi mereka yang mengejar pertumbuhan nilai investasi.
Karena itu, pertanyaan “apakah SBN cocok untuk saya” tidak punya jawaban tunggal. Jawabannya bergantung pada posisi Anda dalam siklus karier dan apa yang ingin dicapai dari uang tersebut.
Siapa yang Paling Cocok Memegang SBN
Bareyn mencontohkan pegawai yang akan memasuki masa pensiun dan menerima uang pesangon sebagai kelompok yang paling masuk akal memilih SBN. Instrumen ini dinilai mampu menjaga keamanan dana sekaligus memberikan penghasilan bulanan melalui pembayaran kupon.
“Kenapa ini cocok bagi seorang pegawai yang mau pensiun di tahun depan? Pertama, SBN ini investasi rendah risiko sehingga bisa memberikan ‘keamanan’ untuk dana pensiunnya. Kedua, bisa memberikan income bulanan tanpa kerumitan,” kata Bareyn, saat dihubungi, Jumat (30/10).
Logikanya sederhana: dana pensiun tidak boleh digoyang risiko besar, tetapi pemiliknya tetap butuh arus kas. Kupon SBN yang dibayar berkala menjawab dua kebutuhan itu sekaligus tanpa menuntut pemantauan harian.
- SBN lebih cocok untuk investor yang mengutamakan keamanan dana dan pendapatan rutin.
- Contoh paling relevan adalah pegawai yang akan pensiun dan menerima pesangon.
- Kupon SBN memberi penghasilan bulanan tanpa kerumitan pemantauan.
Mengapa First Jobber Sebaiknya Berpikir Dua Kali
Sebaliknya, SBN dinilai kurang sesuai bagi pekerja yang baru memulai karier atau first jobber. Terutama mereka yang kemampuan investasinya terbatas dan ingin menaikkan nilai aset dalam jangka panjang.
Bareyn memberi gambaran konkret: pekerja yang hanya mampu menyisihkan Rp 500.000 per bulan. Bagi investor dengan kondisi tersebut, investasi rutin pada reksa dana atau logam mulia kemungkinan lebih sesuai bila tujuan utamanya mengejar kenaikan nilai investasi.
“Bagi investor seperti ini, maka investasi rutin dengan membeli reksa dana, atau logam mulia kemungkinan besar lebih cocok,” ujarnya.
Alasannya bukan karena SBN buruk, melainkan karena profil kebutuhan kedua kelompok berbeda. Investor muda dengan horizon panjang butuh instrumen yang punya ruang tumbuh, sementara SBN dirancang untuk memberi kepastian.
Batas Keuntungan yang Sudah Terpatri Sejak Awal
Menurut Bareyn, salah satu keterbatasan SBN adalah potensi keuntungannya yang sudah ditentukan sejak awal. Investor menerima imbal hasil sesuai ketentuan kupon yang ditawarkan.
Artinya, tidak ada keuntungan tambahan dari kenaikan harga aset seperti yang berpotensi terjadi pada emas atau reksa dana. Kepastian imbal hasil di satu sisi menjadi kekuatan, tetapi di sisi lain menjadi pagar bagi pertumbuhan nilai.
Kendati demikian, potensi keuntungan emas dan reksa dana yang lebih besar juga diikuti risiko kerugian yang lebih tinggi. Karena itu, investor perlu menyesuaikan pilihan instrumen dengan tujuan dan profil risikonya, bukan sekadar mengejar angka imbal hasil tertinggi.
SBN: imbal hasil ditentukan sejak awal melalui kupon, tanpa tambahan dari kenaikan harga aset.
Emas dan reksa dana: berpotensi untung lebih besar dari kenaikan nilai, tetapi risiko kerugian juga lebih tinggi.
Risiko Likuiditas yang Sering Terlewat
Selain potensi keuntungan yang terbatas, investor perlu memperhatikan risiko likuiditas SBN. Tidak semua jenis SBN dapat dicairkan sewaktu-waktu ketika investor membutuhkan dana mendesak.
Bareyn menjelaskan, investor SBN nontradable harus menunggu hingga jatuh tempo untuk mendapatkan kembali seluruh pokok investasinya. Kondisi ini berbeda dengan emas yang relatif lebih mudah dijual ketika pemiliknya membutuhkan uang.
Karena itu, ia mengingatkan masyarakat agar tidak menempatkan seluruh dana yang dimiliki pada instrumen investasi yang sulit dicairkan. Investor perlu memiliki aset likuid, dana darurat, serta asuransi untuk mengantisipasi kebutuhan mendadak.
Bagi pemula, urutan ini kerap terbalik. Orang tergoda menaruh hampir semua tabungan ke instrumen berbunga menarik, lalu kesulitan saat muncul kebutuhan mendesak seperti biaya medis atau perbaikan rumah.
Pilihan instrumen investasi sebaiknya ditentukan oleh tujuan keuangan dan kebutuhan likuiditas, bukan hanya oleh besaran imbal hasil yang dijanjikan.
Yang Perlu Diperiksa Sebelum Membeli SBN
Bareyn mengingatkan, meskipun SBN menawarkan keamanan dan pendapatan rutin, instrumen tersebut tidak otomatis menjadi pilihan terbaik bagi semua investor pemula. Keputusan investasi tetap perlu mempertimbangkan tujuan keuangan, jangka waktu investasi, dan kebutuhan likuiditas masing-masing.
Dengan kata lain, SBN layak dipertimbangkan ketika tujuannya adalah menjaga dana tetap aman sambil memperoleh penghasilan berkala. Namun ketika tujuannya menumbuhkan aset dalam jangka panjang, investor perlu melihat opsi lain yang sesuai dengan toleransi risikonya.
Bagi yang belum yakin, langkah paling aman adalah memastikan dana darurat dan aset likuid sudah tersedia lebih dulu. Setelah itu, barulah dana yang tidak akan dibutuhkan dalam waktu dekat dialokasikan ke instrumen yang paling sesuai dengan rencana keuangan.
Pertanyaan Umum
Apakah SBN cocok untuk investor pemula?
Tergantung profilnya. SBN lebih cocok bagi investor yang mengutamakan keamanan dana dan pendapatan rutin, seperti pegawai yang akan pensiun dan menerima pesangon. Bagi first jobber dengan kemampuan investasi terbatas yang ingin menaikkan nilai aset jangka panjang, reksa dana atau logam mulia kemungkinan lebih sesuai.
Apa keterbatasan utama SBN?
Potensi keuntungannya sudah ditentukan sejak awal melalui kupon, sehingga investor tidak memperoleh keuntungan tambahan dari kenaikan harga aset. Selain itu, SBN nontradable harus menunggu jatuh tempo untuk mencairkan seluruh pokok investasi.
Apa yang harus disiapkan sebelum membeli SBN?
Investor perlu memiliki aset likuid, dana darurat, dan asuransi untuk mengantisipasi kebutuhan mendadak. Jangan menempatkan seluruh dana pada instrumen yang sulit dicairkan.
Sumber: Katadata