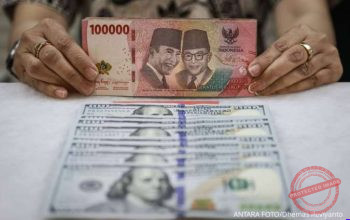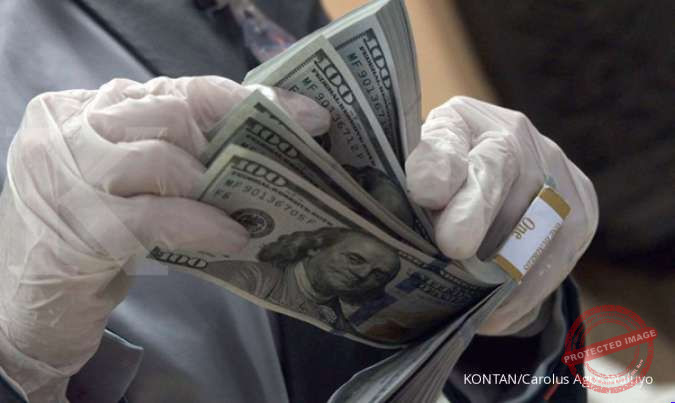

Pelemahan nilai tukar rupiah terhadap dolar Amerika Serikat berpotensi memperbesar tekanan arus modal keluar atau capital outflow dari pasar saham domestik. Tekanan itu sudah terlihat dari aksi jual investor asing di Bursa Efek Indonesia.
Hingga akhir perdagangan Selasa (27/10/2026), nilai jual bersih asing di keseluruhan pasar telah mencapai Rp 97,37 triliun sejak awal tahun. Angka itu menandakan bahwa asing belum kembali ke pasar saham domestik.
Di sisi lain, rupiah masih berada dalam tren pelemahan. Berdasarkan data Bloomberg, rupiah ditutup turun 0,15% ke level Rp 18.184 per dolar AS pada perdagangan Rabu (28/10/2026).
Equity Research Analyst Phintraco Sekuritas Alrich Paskalis Tambolang menilai, rupiah yang terus melemah berpotensi meningkatkan tekanan capital outflow. Sebab, investor asing menghadapi risiko ganda dari penurunan harga saham dan pelemahan kurs.
“Tekanan jual dapat berlanjut selama rupiah belum stabil dan ketidakpastian pasar masih tinggi,” kata Alrich kepada Kontan, Rabu (28/10/2026).
— Alrich Paskalis Tambolang, Equity Research Analyst Phintraco Sekuritas
Menurut Alrich, indikasi pemulihan perlu dilihat dari stabilisasi rupiah, meredanya aksi jual asing, dan membaiknya kepercayaan investor. Ia juga berpendapat belum ada waktu pasti kapan tekanan ini berakhir.
Emiten yang Paling Rentan Terdampak
Di tengah kondisi ini, Alrich menyoroti sejumlah karakteristik emiten yang perlu dicermati. Perusahaan dengan utang dolar AS besar, ketergantungan tinggi pada bahan baku impor, dan pendapatan yang dominan dalam rupiah berada di posisi paling rentan.
Contohnya sektor penerbangan seperti GIAA dan petrokimia seperti TPIA. Namun, Alrich menegaskan dampaknya bergantung pada struktur utang dan hedging masing-masing perusahaan.
Sebaliknya, eksportir berpendapatan dolar berpotensi diuntungkan dari pelemahan rupiah. Meski begitu, keuntungan itu tetap bergantung pada harga komoditas dan biaya produksi yang mereka tanggung.
Rentan: emiten dengan utang dolar besar, bahan baku impor, dan pendapatan dominan rupiah (contoh: GIAA, TPIA)
Diuntungkan: eksportir berpendapatan dolar, dengan catatan harga komoditas dan biaya produksi tetap mendukung
Secara keseluruhan, pelemahan rupiah menjadi sentimen negatif bagi pasar saham karena meningkatkan risiko investasi. Risiko itu terutama dirasakan investor asing yang menghadapi potensi kerugian kurs di samping penurunan harga saham.
Namun, koreksi IHSG tidak bisa hanya dikaitkan dengan rupiah. Ada faktor lain yang ikut menekan pasar, yakni arus keluar dana asing dan ketidakpastian terkait MSCI serta kepercayaan terhadap pasar modal Indonesia.
Beban Ganda bagi Investor Asing
Bagi investor asing, kombinasi pelemahan kurs dan koreksi harga saham menciptakan beban ganda. Nilai investasi mereka tergerus dari sisi kurs, sementara portofolio saham juga kehilangan nilai.
Kondisi ini menjelaskan mengapa arus keluar dana asing sulit dibendung meski harga saham sudah terkoreksi. Selama rupiah belum menunjukkan tanda stabilisasi, insentif untuk bertahan di pasar domestik tetap lemah.
Alrich menegaskan bahwa pemulihan arus modal asing bergantung pada tiga hal yang saling terkait: stabilisasi rupiah, meredanya aksi jual asing, dan membaiknya kepercayaan investor terhadap pasar modal Indonesia.
- Jual bersih asing di seluruh pasar BEI mencapai Rp 97,37 triliun sejak awal tahun hingga 27 Oktober 2026.
- Rupiah ditutup turun 0,15% ke Rp 18.184 per dolar AS pada 28 Oktober 2026.
- Emiten dengan utang dolar besar dan pendapatan rupiah, seperti GIAA dan TPIA, paling perlu dicermati.
Tekanan terhadap pasar saham domestik dengan demikian tidak berdiri sendiri. Pelemahan rupiah, arus keluar dana asing, dan ketidakpastian terkait MSCI menjadi tiga faktor yang saling memperkuat dan menentukan arah IHSG dalam beberapa waktu ke depan.
Pertanyaan Umum
Mengapa pelemahan rupiah memicu capital outflow?
Investor asing menghadapi risiko ganda: harga saham turun sekaligus nilai tukar melemah. Kombinasi ini membuat imbal hasil investasi mereka tergerus, sehingga mendorong aksi jual.
Emiten apa saja yang perlu dicermati saat rupiah melemah?
Perusahaan dengan utang dolar AS besar, ketergantungan tinggi pada bahan baku impor, dan pendapatan dominan dalam rupiah. Contohnya sektor penerbangan seperti GIAA dan petrokimia seperti TPIA, dengan catatan dampaknya bergantung pada struktur utang dan hedging masing-masing.
Apakah koreksi IHSG hanya disebabkan oleh rupiah?
Tidak. Koreksi IHSG juga dipengaruhi arus keluar dana asing serta ketidakpastian terkait MSCI dan kepercayaan terhadap pasar modal Indonesia.
Sumber: Kontan