
KONTAN.CO.ID – JAKARTA. PT Darma Henwa Tbk (DEWA) mencatat laba bersih Rp 513,08 miliar pada sembilan bulan pertama 2026, melesat 114,55% secara tahunan. Lonjakan itu terjadi di tengah pendapatan yang tumbuh 9,71% YoY menjadi Rp 5,10 triliun, sehingga pertumbuhan laba jauh melampaui kenaikan penjualan.
Perbaikan efisiensi operasional disebut menjadi salah satu penopang utama kinerja emiten jasa pertambangan ini. Beban pokok pendapatan perseroan hanya bertambah 2,26% YoY ke kisaran Rp 4,06 triliun, jauh di bawah laju pertumbuhan pendapatan.


Efeknya terlihat pada laba kotor yang terdongkrak 53,72% menjadi sekitar Rp 1,03 triliun. Dengan beban pokok yang relatif tertahan, margin laba kotor DEWA membaik signifikan pada periode Januari-September 2026.
| Pendapatan Januari-September 2026 | Rp 5,10 triliun, naik 9,71% YoY |
|---|---|
| Laba bersih | Rp 513,08 miliar, naik 114,55% YoY |
| Beban pokok pendapatan | Sekitar Rp 4,06 triliun, naik 2,26% YoY |
| Laba kotor | Sekitar Rp 1,03 triliun, naik 53,72% YoY |
Efisiensi Operasional dan Pergeseran Pola Armada
Senior Technical Analyst M. Nafan Aji Gusta menilai laba yang tumbuh lebih cepat daripada pendapatan menandakan profitabilitas yang membaik dan pengendalian biaya yang efektif. Menurutnya, perseroan mampu mencatatkan pertumbuhan pendapatan sekaligus memperbaiki struktur biaya.
Nafan menambahkan, keberlanjutan tren ini akan sangat ditentukan oleh volume pekerjaan pertambangan, produktivitas alat berat, tingkat pemanfaatan armada, serta kemampuan perusahaan menjaga efisiensi di proyek-proyek yang ditanganinya.
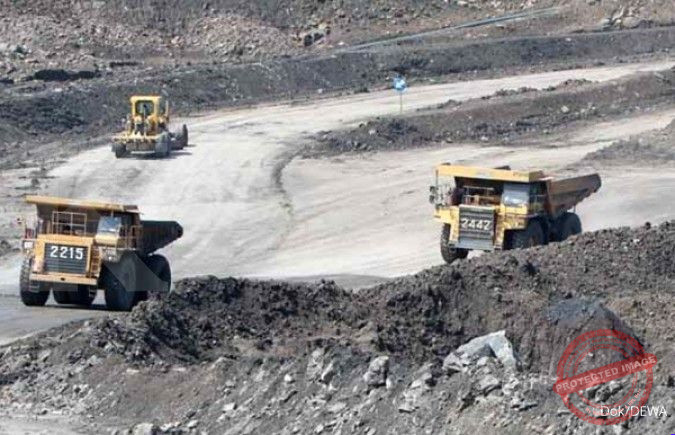
Sementara itu, analis Kiwoom Sekuritas Indonesia Kevin Yudha Pratama menyoroti makin besarnya porsi penggunaan armada milik sendiri yang ikut membantu DEWA menekan biaya subkontraktor. Pergeseran pola operasi ini memberi keleluasaan lebih besar dalam mengatur jadwal kerja, pemakaian alat, serta biaya penambangan.
- Laba bersih Rp 513,08 miliar, tumbuh 114,55% YoY.
- Pendapatan Rp 5,10 triliun, naik 9,71% YoY.
- Beban pokok hanya naik 2,26% YoY, menopang laba kotor naik 53,72%.
Meski begitu, Kevin mengingatkan bahwa hemat di sisi subkontraktor harus dibandingkan dengan naiknya biaya perawatan alat, penyusutan, dan sewa. Karena itu efisiensi tersebut belum tentu seluruhnya menjadi tambahan laba.
Di luar faktor operasional, mutu pertumbuhan laba bersih pun perlu diperhatikan. Menurut Kevin, kenaikan laba turut ditopang oleh keuntungan dari penilaian investasi yang belum direalisasikan, dan keuntungan semacam itu belum tentu terulang pada periode selanjutnya.
Kualitas laba menjadi sorotan ketika sebagian kenaikan berasal dari pos non-operasional yang sifatnya belum tentu berulang.
Prospek Kuartal IV-2026 dan Katalis yang Dicermati
Menyangkut prospek, kedua analis sama-sama berpandangan bahwa kinerja DEWA pada kuartal IV-2026 masih berpotensi positif, sepanjang aktivitas pelanggan utama terus berjalan dan produktivitas armada bisa dijaga.
Nafan menjelaskan, kelanjutan kontrak jasa pertambangan, bertambahnya volume pengupasan lapisan penutup atau overburden removal, dan optimalisasi kapasitas internal sebagai beberapa katalis yang layak dicermati.
Meski demikian, prospek itu tetap dibayangi sejumlah risiko, di antaranya perubahan volume pekerjaan dari pelanggan, kondisi cuaca, naiknya biaya bahan bakar dan pemeliharaan alat berat, serta kebutuhan belanja modal.
Kevin turut menekankan pentingnya pengelolaan beban keuangan dan arus kas. Menurutnya, investor perlu memperhatikan apakah DEWA mampu menjaga margin dan menghasilkan arus kas yang sehat, tidak sekadar berpatokan pada pertumbuhan laba bersih.
Kesinambungan pertumbuhan DEWA akan bergantung pada kemampuan perusahaan mempertahankan efisiensi operasional, menjaga produktivitas armada, dan mengelola kebutuhan pendanaan di tengah dinamika industri pertambangan.
Pertanyaan Umum
Berapa laba bersih DEWA pada sembilan bulan pertama 2026?
Laba bersih yang diatribusikan kepada pemilik entitas induk tercatat Rp 513,08 miliar, melesat 114,55% secara tahunan.
Apa yang menopang lonjakan laba DEWA?
Perbaikan efisiensi operasional, termasuk makin besarnya porsi penggunaan armada milik sendiri yang membantu menekan biaya subkontraktor, serta beban pokok pendapatan yang hanya naik 2,26% YoY.
Apa risiko yang membayangi kinerja DEWA ke depan?
Perubahan volume pekerjaan dari pelanggan, kondisi cuaca, naiknya biaya bahan bakar dan pemeliharaan alat berat, serta kebutuhan belanja modal. Analis juga menyoroti pentingnya pengelolaan beban keuangan dan arus kas.
Sumber: Kontan