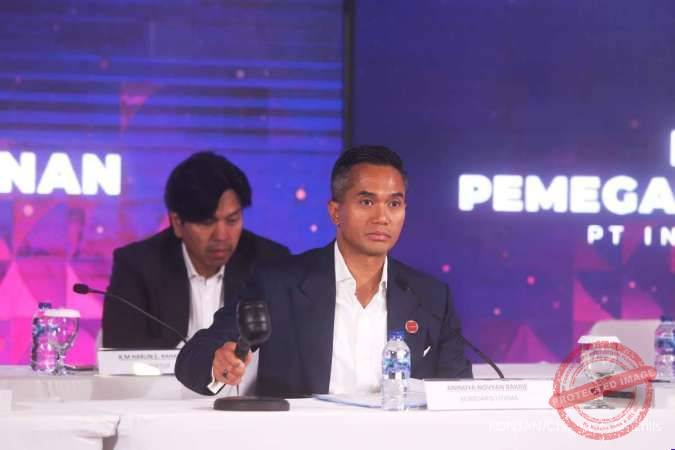

PT Visi Media Asia Tbk (VIVA) akan menjalankan penambahan modal tanpa hak memesan efek terlebih dahulu (PMTHMETD) atau private placement sebanyak-banyaknya 86.174.669.300 saham Seri C. Aksi korporasi ini bukan untuk mencari dana segar, melainkan mengonversi utang perseroan senilai Rp 1.723.493.387.881 menjadi saham baru. Persetujuan pemegang saham akan dimintakan dalam RUPSLB pada 17 November 2026, dan pencatatan saham baru di Bursa Efek Indonesia dijadwalkan pada 3 Desember 2026.
Berdasarkan keterbukaan informasi tambahan tertanggal 11 November 2026, saham baru akan diterbitkan kepada dua kreditur. PT Harta Abadi Jaya (HAJ) mendapat sebanyak-banyaknya 50.546.646.400 saham, sedangkan PT Jayakarta Sugih Makmur (JSM) sebanyak-banyaknya 35.628.022.900 saham.

Harga pelaksanaan private placement ditetapkan berdasarkan harga tertinggi antara nilai nominal saham Seri C sebesar Rp 20 per saham dan rata-rata harga penutupan saham VIVA di pasar reguler selama 25 hari bursa sebelum pengajuan pencatatan saham tambahan ke BEI.
VIVA sebelumnya menetapkan nilai nominal saham Seri C sebesar Rp 40 per saham. Namun, perseroan menyesuaikannya menjadi Rp 20 per saham seiring penurunan harga saham VIVA. Dengan asumsi harga pelaksanaan Rp 20 per saham, jumlah saham baru yang diterbitkan mencapai maksimal 86.174.669.300 saham.
Jumlah itu setara dengan 83,9590% dari total saham ditempatkan dan disetor penuh setelah private placement. Artinya, kepemilikan pemegang saham lama berpotensi terdilusi sebesar 83,9590%.
| Emiten | PT Visi Media Asia Tbk (VIVA) |
|---|---|
| Aksi korporasi | PMTHMETD atau private placement saham Seri C |
| Utang dikonversi | Rp 1.723.493.387.881 |
| Jumlah saham maksimum | 86.174.669.300 saham |
| Harga pelaksanaan | Rp 20 per saham (asumsi) |
| Kreditur | PT Harta Abadi Jaya (HAJ) dan PT Jayakarta Sugih Makmur (JSM) |
| RUPSLB | 17 November 2026 |
| Pencatatan di BEI | 3 Desember 2026 |
Konversi Utang Rp1,72 Triliun
PMTHMETD adalah mekanisme penerbitan saham baru tanpa memberikan hak memesan efek terlebih dahulu kepada pemegang saham lama. Dalam praktik pasar modal, mekanisme ini dipakai ketika perusahaan perlu memperkuat permodalan atau menyelesaikan kewajiban tanpa menunggu setoran tunai.
Bagi VIVA, konversi utang berarti kewajiban senilai Rp 1.723.493.387.881 berubah menjadi ekuitas. Perseroan tidak menerima uang tunai, tetapi beban utang berkurang. Kreditur berubah status dari pemberi pinjaman menjadi pemegang saham.
VIVA menegaskan aksi korporasi ini tidak akan menghasilkan dana segar bagi perseroan karena seluruh saham baru diterbitkan untuk mengonversi utang. Dengan begitu, tujuan utama transaksi adalah memperbaiki struktur permodalan, bukan menambah kas untuk belanja modal atau ekspansi.
Private placement ini tidak menghasilkan dana segar karena seluruh saham baru dipakai untuk mengonversi utang.
Dari sisi laporan keuangan, konversi utang menjadi saham membuat liabilitas turun dan ekuitas naik. Namun, karena tidak ada uang yang masuk, posisi kas perseroan tidak berubah karena transaksi ini. Dampaknya lebih terasa pada struktur neraca dan komposisi kepemilikan saham.
Dilusi 83,9590% dan Posisi Kendali
Dilusi 83,9590% adalah angka proporsional. Pemegang saham lama tetap memegang jumlah saham yang sama, tetapi porsi kepemilikan mereka mengecil karena total saham yang beredar bertambah. Semakin besar jumlah saham baru, semakin besar pula pengurangan persentase kepemilikan lama.
Setelah aksi korporasi, HAJ diperkirakan menguasai 49,2470% saham VIVA dan JSM sebesar 34,7120%. Keduanya menjadi pemegang saham besar karena tagihan mereka berubah menjadi penyertaan saham. Perubahan komposisi ini membuat peta pemegang saham VIVA berbeda dari sebelumnya.
Meski demikian, VIVA menyatakan pengendalian perseroan tetap berada di tangan PT Bakrie Global Ventura (BGV). Pernyataan itu menjadi penegasan penting karena private placement dapat mengubah komposisi pemegang saham. Dalam keterbukaan informasi tersebut, VIVA tidak merinci besaran kepemilikan BGV sebelum dan sesudah transaksi.
Harga pelaksanaan memakai formula tertinggi antara nilai nominal dan rata-rata harga penutupan 25 hari bursa. Formula itu membuat harga pelaksanaan tidak semata-mata memakai nominal. Jika rata-rata harga penutupan lebih tinggi dari Rp 20, harga pelaksanaan mengikuti rata-rata tersebut. Jika lebih rendah, nominal Rp 20 menjadi acuan.
Karena itu, jumlah saham yang diterbitkan bisa berbeda dari asumsi 86.174.669.300 saham. Dengan utang yang sama, harga pelaksanaan yang lebih tinggi akan menghasilkan jumlah saham baru lebih sedikit. Sebaliknya, harga pelaksanaan yang lebih rendah membutuhkan lebih banyak saham untuk mengonversi utang yang sama.
Jadwal RUPSLB dan Pencatatan Saham
11 November 2026 — Keterbukaan informasi tambahan mengungkap rencana private placement.
17 November 2026 — RUPSLB meminta persetujuan pemegang saham.
3 Desember 2026 — Pencatatan saham baru di BEI dijadwalkan.
RUPSLB pada 17 November 2026 menjadi titik penentu. Pemegang saham akan memutuskan apakah rencana penambahan modal tanpa hak memesan efek terlebih dahulu ini disetujui. Jika disetujui, VIVA akan melanjutkan proses pencatatan saham baru ke BEI.
Pencatatan saham baru dijadwalkan pada 3 Desember 2026. Jadwal itu menjadi tahap akhir setelah persetujuan pemegang saham. Sebelum tanggal tersebut, perseroan masih harus melewati proses administrasi dan pencatatan di bursa sesuai ketentuan yang berlaku.
Dalam keterbukaan informasi, VIVA tidak menyebut adanya perubahan rencana selain konversi utang. Seluruh saham baru tetap dialokasikan kepada HAJ dan JSM. Tidak ada penerbitan saham untuk mencari dana segar dari investor baru.
Rencana ini juga menunjukkan bahwa VIVA memilih jalur konversi utang ketimbang pelunasan tunai. Dengan cara itu, perseroan dapat mengurangi kewajiban tanpa harus menyiapkan kas sebesar nilai utang. Konsekuensinya, pemegang saham lama menanggung dilusi yang sangat besar.
Bagi pasar, perhatian akan tertuju pada harga penutupan VIVA selama 25 hari bursa sebelum pengajuan pencatatan. Rata-rata harga itu menentukan harga pelaksanaan final. Jika harga pasar bergerak di atas Rp 20, jumlah saham baru berpotensi lebih kecil dari angka maksimum. Jika di bawah Rp 20, nominal menjadi dasar perhitungan.
Semua tahapan itu masih bergantung pada persetujuan RUPSLB. Sampai rapat berlangsung, rencana private placement VIVA belum menjadi aksi korporasi final. Namun, arah transaksi sudah jelas: utang dikonversi menjadi saham, bukan dibayar dengan uang tunai.
Sumber: Kontan